
Envanter Nedir?
Envanter Nedir?
Envanter Nedir?
Envanter, bir işletmenin belirli bir tarihte elindeki varlıkların miktar ve değer olarak sayılıp kayda geçirilmesidir. Stoktan farkı, kapsamının daha geniş olmasıdır. Hammadde, mamul ve yedek parça gibi türlere ayrılır; sayım yöntemi ve raf düzeni kaydın doğruluğunu doğrudan belirler.
Envanter nedir, stoktan farkı nedir ve envanter sayımı nasıl yapılır? Envanter türleri, yönetim süreci ve doğru raf sistemi seçimi bu rehberde.
Envanter, bir işletmenin belirli bir tarihte elindeki varlıkların miktar ve değer olarak sayılıp kayda geçirilmesidir. Stoktan farkı, kapsamının daha geniş olmasıdır. Hammadde, mamul ve yedek parça gibi türlere ayrılır; sayım yöntemi ve raf düzeni kaydın doğruluğunu doğrudan belirler.
Envanter, bir işletmenin belirli bir tarihte elinde bulundurduğu varlıkların miktar ve değer olarak sayılıp kayda geçirilmesidir. Kapsamı yalnızca satışa hazır ürünlerle sınırlı kalmaz. Hammadde, yarı mamul, yedek parça ve ambalaj malzemesi de bu dökümün içinde yer alır.
Terim muhasebe kökenlidir. Hem fiziksel sayımı hem de bu sayımın belgeye dönüşmesini birlikte tarif eder. Sayılmayan bir varlık envantere girmez.
Depo tarafında karşılığı çok daha somuttur. Raf üzerindeki her kalemin hangi adreste, ne miktarda ve hangi durumda bulunduğu bilinir.
Envanter ile Stok Arasındaki Fark Nedir?
Stok, satılmak ya da üretimde kullanılmak üzere elde tutulan mal miktarıdır. Envanter ise stoğu da içine alan, çok daha geniş bir varlık dökümüdür.
İki kavram arasındaki ayrım, kapsam ve amaç üzerinden netleşir.
Karşılaştırma | Stok | Envanter |
|---|---|---|
Kapsam | Satışa veya üretime konu mallar | Mallar, demirbaşlar, alacaklar ve borçlar dahil tüm varlıklar |
Amaç | Operasyonun kesintisiz sürmesi | Varlıkların gerçek durumunun belgelenmesi |
Ölçüm birimi | Adet, koli, palet | Adet ve parasal değer |
Sıklık | Gün içinde sürekli izlenir | Dönem sonlarında çıkarılır |
Çıktı | Stok kartı ve raf bakiyesi | Envanter listesi ve mali tablo verisi |
Karışıklığın kaynağı günlük kullanımdır. Sahada iki kelime çoğu zaman birbirinin yerine geçer. Muhasebe kayıtlarında ise ayrı anlamlar taşırlar.
Envanter Türleri Nelerdir?
Envanter, malzemenin üretim akışındaki konumuna göre sınıflandırılır. Bu ayrım hem depolama yöntemini hem de sayım sıklığını doğrudan etkiler.
Hammadde Envanteri: Üretime henüz girmemiş ham malzemelerdir. Tedarik süresi uzun kalemlerde daha yüksek seviyede tutulur.
Yarı Mamul Envanteri: Hatta işlem görmüş, henüz tamamlanmamış ürünlerdir. Hat duruşlarında hızla birikir.
Mamul Envanteri: Satışa hazır, paketlenmiş nihai ürünlerdir. Sevkiyat planına göre hareket eder.
Yedek Parça Envanteri: Makine bakımı için tutulan küçük hacimli parçalardır. Devir hızları düşüktür.
Ambalaj Envanteri: Koli, palet, streç ve etiket gibi sarf kalemleridir. Değeri düşük, hacmi yüksektir.
Emniyet Envanteri: Talep dalgalanmasına karşı ayrılan tampon miktardır. Yalnızca kritik ürünlerde bulundurulur.
Bu türlerin depoda kapladığı alan da birbirinden ayrışır. Elle erişilen küçük parçalar genellikle hafif yük rafları üzerinde konumlandırılır. Paletli mamuller ise ağır yük sistemlerine taşınır.
Envanter Yönetimi Nedir ve Neden Önemlidir?
Envanter yönetimi, malzemenin girişinden çıkışına kadar miktarını, konumunu ve maliyetini kontrol altında tutma sürecidir. Sürecin amacı, doğru ürünü doğru miktarda hazır bulundurmaktır.
Önemi öncelikle maliyet tarafında görülür. Fazla tutulan her kalem sermayeyi bağlar ve raf alanı işgal eder.
Eksik tutulan kalem ise farklı bir bedel yaratır. Karşılanamayan sipariş, üretim duruşu veya acil tedarik masrafı doğurur.
Zamanla hiç hareket görmeyen ürünler ölü stok haline gelir. Bu kalemler kayıtta değerli görünür, sahada ise yalnızca yer kaplar.
Envanter yönetimi nedir sorusunun operasyonel cevabı bu dengede saklıdır. Süreç, fazlalık ile eksiklik arasındaki dar bandın sürekli izlenmesine dayanır.
Envanter Sayımı Yöntemleri Nelerdir?
Envanter sayımı, depodaki fiziksel miktarın kayıtlarla karşılaştırıldığı ölçüm işlemidir. Envanter sayımı nasıl yapılır sorusu, depo hacmine ve ürün çeşidine göre farklı cevaplanır.
Tam Sayım: Depodaki tüm kalemler tek seferde sayılır. Genellikle dönem sonunda, operasyon durdurularak uygulanır.
Döngüsel Sayım: Ürün grupları sırayla, yıl boyunca sayılır. Günlük operasyonu kesintiye uğratmaz.
Örnekleme Sayımı: Seçilen sınırlı bir grup sayılır ve sonuç geneli temsil eder. Hızlıdır, ancak sapma payı taşır.
ABC Odaklı Sayım: Değeri yüksek A grubu sık, değeri düşük C grubu seyrek sayılır. Emek dağılımını dengeler.
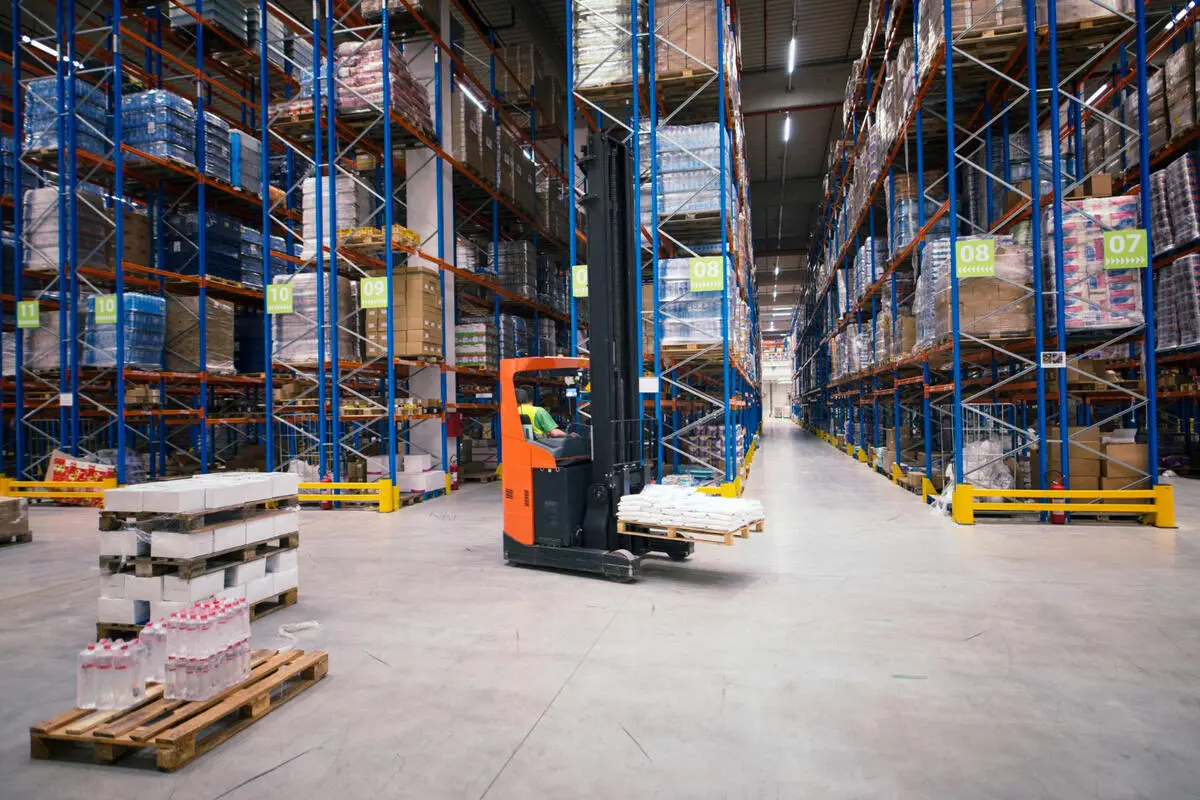
Sayımın hızı, ürüne fiziksel erişimin kolaylığına doğrudan bağlıdır. Her palete tek tek ulaşım sağlayan sırt sırta raf sistemi, döngüsel sayımın koridor kapatılmadan yürütülmesine imkân verir.
Envanter Yönetimini Kolaylaştıran Depo Raf Sistemi Nasıl Seçilir?
Doğru raf sistemi; envanterin devir hızına, yük tipine ve erişim ihtiyacına bakılarak seçilir. Karar beş adımda olgunlaşır.
Yük Tipi Belirlenir: Paletli, kutulu, uzun profil veya kalıp ayrımı yapılır. Birim ağırlık ve ölçüler kayda geçirilir.
Devir Hızı Ölçülür: Hızlı hareket eden kalemler yavaş olanlardan ayrıştırılır. Hızlı gruba en yakın erişim tanınır.
Erişim Önceliği Kararlaştırılır: Her palete ulaşım mı, yoksa alan yoğunluğu mu önceliklidir sorusu cevaplanır.
Alan ve Yükseklik Hesaplanır: Tavan yüksekliği, kolon aksları ve istif aracının kaldırma kapasitesi ölçülür.
Sistem Tipi Eşleştirilir: Elde edilen veriler uygun raf tipiyle karşılaştırılır ve nihai karar verilir.
Beş adımın sonunda ortaya çıkan tablo, hangi kurgunun uygun olduğunu gösterir. Paletli yükleri taşıyan palet raf sistemleri, tarih takibi gereken depolarda akışlı, yoğunluk arayan depolarda ise derin kanallı tiplerle kurulur.
Envanter Yönetiminde Sık Yapılan Hatalar Nelerdir?
En yaygın hata, kayıt ile fiziksel durumun düzenli biçimde karşılaştırılmamasıdır. Aradaki fark büyüdükçe kayıtların güvenilirliği tümüyle kaybolur.
Yılda Tek Sayım Alışkanlığı: Fark yalnızca dönem sonunda fark edilir. Hatanın kaynağına geriye dönük ulaşmak neredeyse imkânsızlaşır.
Adres Sistemi Eksikliği: Ürünün miktarı bilinir, konumu bilinmez. Toplama süresi belirgin biçimde uzar.
Ölü Stoğun Raporlanmaması: Hareketsiz kalemler aktif ürünlerle aynı listede kalır. Raf alanı yıllarca boşa harcanır.
Manuel Kayıt Bağımlılığı: Elle girilen veri, hem gecikme hem de yazım hatası üretir. Barkod okuma bu riski büyük ölçüde azaltır.
Emniyet Miktarının Sabit Tutulması: Talep değişse de tampon miktar güncellenmez. Sonuçta bazı kalemlerde fazlalık, bazılarında eksiklik oluşur.
Envanter, tek başına bir sayım tutanağından ibaret değildir. Kaydın doğruluğu, malzemenin depoda nasıl konumlandığıyla birlikte anlam kazanır. Raf düzeni, sayım yöntemi ve kayıt sistemi aynı hizaya geldiğinde tablo değişir. Envanter o noktada geçmişi belgeleyen bir liste olmaktan çıkar ve karar destekleyen bir araca dönüşür.
Envanter, bir işletmenin belirli bir tarihte elinde bulundurduğu varlıkların miktar ve değer olarak sayılıp kayda geçirilmesidir. Kapsamı yalnızca satışa hazır ürünlerle sınırlı kalmaz. Hammadde, yarı mamul, yedek parça ve ambalaj malzemesi de bu dökümün içinde yer alır.
Terim muhasebe kökenlidir. Hem fiziksel sayımı hem de bu sayımın belgeye dönüşmesini birlikte tarif eder. Sayılmayan bir varlık envantere girmez.
Depo tarafında karşılığı çok daha somuttur. Raf üzerindeki her kalemin hangi adreste, ne miktarda ve hangi durumda bulunduğu bilinir.
Envanter ile Stok Arasındaki Fark Nedir?
Stok, satılmak ya da üretimde kullanılmak üzere elde tutulan mal miktarıdır. Envanter ise stoğu da içine alan, çok daha geniş bir varlık dökümüdür.
İki kavram arasındaki ayrım, kapsam ve amaç üzerinden netleşir.
Karşılaştırma | Stok | Envanter |
|---|---|---|
Kapsam | Satışa veya üretime konu mallar | Mallar, demirbaşlar, alacaklar ve borçlar dahil tüm varlıklar |
Amaç | Operasyonun kesintisiz sürmesi | Varlıkların gerçek durumunun belgelenmesi |
Ölçüm birimi | Adet, koli, palet | Adet ve parasal değer |
Sıklık | Gün içinde sürekli izlenir | Dönem sonlarında çıkarılır |
Çıktı | Stok kartı ve raf bakiyesi | Envanter listesi ve mali tablo verisi |
Karışıklığın kaynağı günlük kullanımdır. Sahada iki kelime çoğu zaman birbirinin yerine geçer. Muhasebe kayıtlarında ise ayrı anlamlar taşırlar.
Envanter Türleri Nelerdir?
Envanter, malzemenin üretim akışındaki konumuna göre sınıflandırılır. Bu ayrım hem depolama yöntemini hem de sayım sıklığını doğrudan etkiler.
Hammadde Envanteri: Üretime henüz girmemiş ham malzemelerdir. Tedarik süresi uzun kalemlerde daha yüksek seviyede tutulur.
Yarı Mamul Envanteri: Hatta işlem görmüş, henüz tamamlanmamış ürünlerdir. Hat duruşlarında hızla birikir.
Mamul Envanteri: Satışa hazır, paketlenmiş nihai ürünlerdir. Sevkiyat planına göre hareket eder.
Yedek Parça Envanteri: Makine bakımı için tutulan küçük hacimli parçalardır. Devir hızları düşüktür.
Ambalaj Envanteri: Koli, palet, streç ve etiket gibi sarf kalemleridir. Değeri düşük, hacmi yüksektir.
Emniyet Envanteri: Talep dalgalanmasına karşı ayrılan tampon miktardır. Yalnızca kritik ürünlerde bulundurulur.
Bu türlerin depoda kapladığı alan da birbirinden ayrışır. Elle erişilen küçük parçalar genellikle hafif yük rafları üzerinde konumlandırılır. Paletli mamuller ise ağır yük sistemlerine taşınır.
Envanter Yönetimi Nedir ve Neden Önemlidir?
Envanter yönetimi, malzemenin girişinden çıkışına kadar miktarını, konumunu ve maliyetini kontrol altında tutma sürecidir. Sürecin amacı, doğru ürünü doğru miktarda hazır bulundurmaktır.
Önemi öncelikle maliyet tarafında görülür. Fazla tutulan her kalem sermayeyi bağlar ve raf alanı işgal eder.
Eksik tutulan kalem ise farklı bir bedel yaratır. Karşılanamayan sipariş, üretim duruşu veya acil tedarik masrafı doğurur.
Zamanla hiç hareket görmeyen ürünler ölü stok haline gelir. Bu kalemler kayıtta değerli görünür, sahada ise yalnızca yer kaplar.
Envanter yönetimi nedir sorusunun operasyonel cevabı bu dengede saklıdır. Süreç, fazlalık ile eksiklik arasındaki dar bandın sürekli izlenmesine dayanır.
Envanter Sayımı Yöntemleri Nelerdir?
Envanter sayımı, depodaki fiziksel miktarın kayıtlarla karşılaştırıldığı ölçüm işlemidir. Envanter sayımı nasıl yapılır sorusu, depo hacmine ve ürün çeşidine göre farklı cevaplanır.
Tam Sayım: Depodaki tüm kalemler tek seferde sayılır. Genellikle dönem sonunda, operasyon durdurularak uygulanır.
Döngüsel Sayım: Ürün grupları sırayla, yıl boyunca sayılır. Günlük operasyonu kesintiye uğratmaz.
Örnekleme Sayımı: Seçilen sınırlı bir grup sayılır ve sonuç geneli temsil eder. Hızlıdır, ancak sapma payı taşır.
ABC Odaklı Sayım: Değeri yüksek A grubu sık, değeri düşük C grubu seyrek sayılır. Emek dağılımını dengeler.
Sayımın hızı, ürüne fiziksel erişimin kolaylığına doğrudan bağlıdır. Her palete tek tek ulaşım sağlayan sırt sırta raf sistemi, döngüsel sayımın koridor kapatılmadan yürütülmesine imkân verir.
Envanter Yönetimini Kolaylaştıran Depo Raf Sistemi Nasıl Seçilir?
Doğru raf sistemi; envanterin devir hızına, yük tipine ve erişim ihtiyacına bakılarak seçilir. Karar beş adımda olgunlaşır.
Yük Tipi Belirlenir: Paletli, kutulu, uzun profil veya kalıp ayrımı yapılır. Birim ağırlık ve ölçüler kayda geçirilir.
Devir Hızı Ölçülür: Hızlı hareket eden kalemler yavaş olanlardan ayrıştırılır. Hızlı gruba en yakın erişim tanınır.
Erişim Önceliği Kararlaştırılır: Her palete ulaşım mı, yoksa alan yoğunluğu mu önceliklidir sorusu cevaplanır.
Alan ve Yükseklik Hesaplanır: Tavan yüksekliği, kolon aksları ve istif aracının kaldırma kapasitesi ölçülür.
Sistem Tipi Eşleştirilir: Elde edilen veriler uygun raf tipiyle karşılaştırılır ve nihai karar verilir.
Beş adımın sonunda ortaya çıkan tablo, hangi kurgunun uygun olduğunu gösterir. Paletli yükleri taşıyan palet raf sistemleri, tarih takibi gereken depolarda akışlı, yoğunluk arayan depolarda ise derin kanallı tiplerle kurulur.
Envanter Yönetiminde Sık Yapılan Hatalar Nelerdir?
En yaygın hata, kayıt ile fiziksel durumun düzenli biçimde karşılaştırılmamasıdır. Aradaki fark büyüdükçe kayıtların güvenilirliği tümüyle kaybolur.
Yılda Tek Sayım Alışkanlığı: Fark yalnızca dönem sonunda fark edilir. Hatanın kaynağına geriye dönük ulaşmak neredeyse imkânsızlaşır.
Adres Sistemi Eksikliği: Ürünün miktarı bilinir, konumu bilinmez. Toplama süresi belirgin biçimde uzar.
Ölü Stoğun Raporlanmaması: Hareketsiz kalemler aktif ürünlerle aynı listede kalır. Raf alanı yıllarca boşa harcanır.
Manuel Kayıt Bağımlılığı: Elle girilen veri, hem gecikme hem de yazım hatası üretir. Barkod okuma bu riski büyük ölçüde azaltır.
Emniyet Miktarının Sabit Tutulması: Talep değişse de tampon miktar güncellenmez. Sonuçta bazı kalemlerde fazlalık, bazılarında eksiklik oluşur.
Envanter, tek başına bir sayım tutanağından ibaret değildir. Kaydın doğruluğu, malzemenin depoda nasıl konumlandığıyla birlikte anlam kazanır. Raf düzeni, sayım yöntemi ve kayıt sistemi aynı hizaya geldiğinde tablo değişir. Envanter o noktada geçmişi belgeleyen bir liste olmaktan çıkar ve karar destekleyen bir araca dönüşür.
Envanter Hakkında Sık Sorulan Sorular (SSS)
Envanter Hakkında Sık Sorulan Sorular (SSS)
Envanter Hakkında Sık Sorulan Sorular (SSS)
Envanter kaydı hangi periyotlarla güncellenmelidir?
Kayıt, her mal giriş ve çıkış hareketinde anlık olarak güncellenir. Fiziksel doğrulama ise ürün grubuna göre değişir. Değeri yüksek kalemlerde aylık, orta gruplarda üç aylık, düşük değerli kalemlerde altı aylık kontrol yaygındır. Yıl sonunda tüm depo için kapsamlı bir doğrulama yapılır.
Envanter fazlası ve envanter eksiği ne anlama gelir?
Envanter yönetiminde barkod ve RFID nasıl kullanılır?
Dönemsel ve sürekli envanter yöntemi arasındaki fark nedir?
Envanter maliyeti hangi kalemlerden oluşur?
İletişim
Ek bilgi mi almak istiyorsunuz? Her türlü soru, sorun ve öneri için ulaşabileceğiniz uzman ve güvenilir irtibat kişilerine sahibiz.
Reta Mühendislik Depo Raf Sistemleri San. ve Tic. A.Ş.
Adres
Muradiye OSB. 10 Sk. No: 30 Yunusemre / Manisa
E-Posta
bilgi@retamuhendislik.com.tr